有色金属铜行业专题报告 新基建助推,高端铜板带箔前景可期——电子专用材料篇
一、核心观点
在新一轮科技革命与产业变革的交汇点上,以5G基建、大数据中心、人工智能、工业互联网、新能源汽车充电桩等为代表的新型基础设施建设正加速推进。作为连接物理世界与数字世界的关键导体材料,铜的需求结构正在发生深刻变化。其中,高端铜板带箔作为电子专用材料的重要组成部分,受益于新基建各领域的强劲拉动,正迎来前所未有的发展窗口期。本报告聚焦电子专用材料领域,深入分析高端铜板带箔的市场前景与投资逻辑。
二、新基建驱动铜材需求结构升级
传统铜消费以电力、家电、建筑为主导,需求增速趋于平稳。而新基建对应的高频高速信号传输、大功率电力电子器件、精密连接器等场景,对铜材的导电性、导热性、强度、抗疲劳性及加工精度提出了更高要求。具体来看:
- 5G通信基站:Massive MIMO天线、射频功放模块、高速背板连接器等大量使用高精度压延铜箔和铍铜/锡磷青铜板带,对材料的信号损耗、耐热性和尺寸稳定性要求严苛。
- 大数据中心:高速铜缆、服务器连接器、散热模组等需求推动高频高速铜板带和异形铜带消费。
- 新能源汽车:动力电池集流体用锂电铜箔(尤其是6μm及以下极薄铜箔)、高压连接器用高强高导铜合金带材需求快速增长。
- 工业互联网与人工智能:传感器封装、引线框架、EMI屏蔽材料等对铜板带箔的精度和一致性提出更高标准。
三、高端铜板带箔:电子专用材料的核心品类
高端铜板带箔主要包括高精度压延铜箔、极薄锂电铜箔、引线框架用铜合金带材、连接器用锡磷青铜/铍铜带材、射频屏蔽用铜带等,属于典型的电子专用材料。其技术壁垒集中在以下几个方面:
- 合金配方与熔铸工艺:高纯度无氧铜、铜铬锆、铜镍硅等合金的成分控制直接影响导电率与强度匹配。
- 轧制与热处理精度:厚度公差需控制在微米级,板形平整度、残余应力控制决定下游良率。
- 表面处理技术:粗化、耐热层、偶联处理等决定铜箔与树脂的结合力及耐蚀性。
- 极薄化趋势:锂电铜箔从8μm向6μm、4.5μm演进,压延铜箔向9μm以下突破,对设备与工艺提出极限挑战。
国内龙头企业已在部分品类实现进口替代,但在超高端压延铜箔、高频高速铜板带等领域仍存在供给缺口,国产化替代空间广阔。
四、市场前景展望
- 需求侧:预计未来五年,新基建相关领域对高端铜板带箔的需求年均增速有望保持在10%-15%,其中锂电铜箔和高速连接器用铜带增速领先。
- 供给侧:国内铜板带箔行业呈现“低端过剩、高端不足”格局,高端产能扩张受设备交付周期、工艺积累和客户认证壁垒制约,短期供给弹性有限。
- 价格与盈利:高端产品加工费显著高于普通铜材,具备技术优势的企业有望维持较好盈利水平。铜价波动可通过加工费模式部分传导,但需关注库存管理风险。
- 政策环境:新材料产业政策、进口替代导向及“双碳”目标下的轻量化需求,共同构成行业发展的有利外部条件。
五、风险提示
- 新基建投资进度不及预期,导致需求增速放缓;
- 高端产能释放超预期,引发加工费竞争加剧;
- 铜价大幅波动对下游采购节奏的扰动;
- 关键技术突破不及预期,国产替代进程延缓;
- 国际贸易摩擦对电子专用材料供应链的冲击。
六、投资建议
建议重点关注在高端铜板带箔领域具备技术积累、客户认证优势和产能扩张计划的细分龙头,尤其是在锂电铜箔极薄化、压延铜箔高端化、连接器铜合金带材国产化等方向布局的企业。电子专用材料的成长逻辑在于“新基建需求拉动+国产替代加速”的双轮驱动,长期配置价值凸显。
最新产品
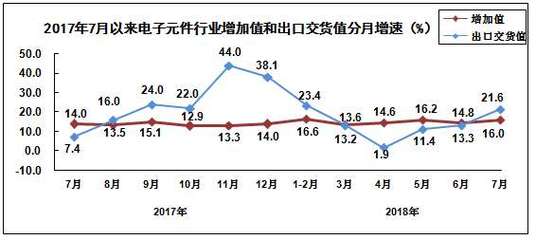
2018年1-7月规模以上电子信息制造业增加值同比增长12.6%,电子专用材料领域表现如何?
电子专用材料 科技发展的核心驱动力
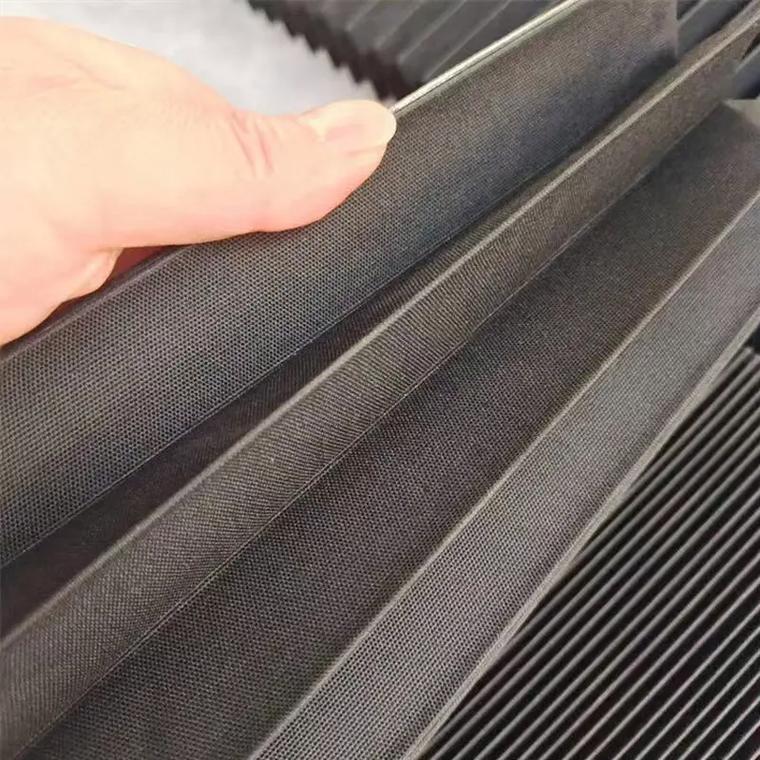
永州线轨防护罩厂家供货 专用材料耐冷却剂,助力电子专用材料高效生产
上海钟田橡塑 高档环保横切EVA黑色材料,电子产品包装的专业之选
东莞市隆宏电子材料 电子专用材料领域的创新与品质之路
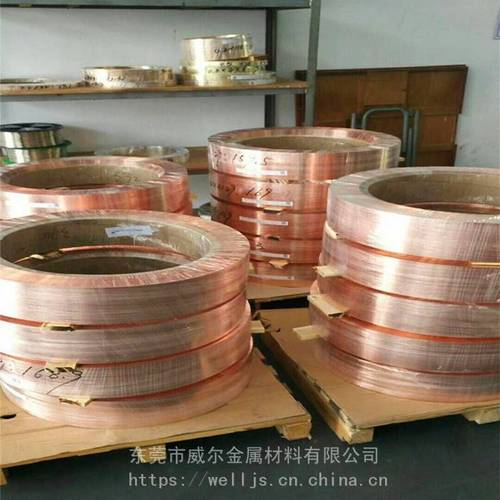
高导电磷铜带在电子电器链接片中的应用与选型指南
深耕电子专用材料赛道 张宝华与通讯电子材料企业的经营逻辑与发展路径
深度解析 5成交0盘背景下东莞市琦源电子材料有限公司的挑战与突围之路
恒环电子陶瓷材料专用煅烧氧化铝微粉 电子专用材料的性能优势与应用前景
纯镍管在电子管阴极中的应用 镁镍与纯镍材料精密管道解析